2024年以来,有色金属市场呈现出一幅复杂而分化的图景。Mysteel分析师李琦提出“周期向下,结构向上”的核心判断,精准概括了当前有色金属价格波动与产业结构演进并存的态势。在这一宏观背景下,有色金属合金制造领域正经历深刻变革,既承受周期下行的压力,也迎来结构升级的机遇。
一、周期向下:宏观需求与价格承压
从周期性视角看,全球经济增长动能放缓、主要经济体制造业PMI低位徘徊,叠加美联储降息预期反复与美元指数波动,有色金属整体价格重心较前期高点有所下移。传统建筑、家电等领域对铜、铝等基本金属的需求增速放缓,部分品种出现阶段性过剩,拖累价格表现。铜价受制于国内房地产投资低迷与电网订单释放节奏,铝价则面临云南复产与成本端松动带来的下行压力。铅、锌等品种同样在供需宽松格局下延续弱势震荡。
二、结构向上:新能源与高端制造拉动分化
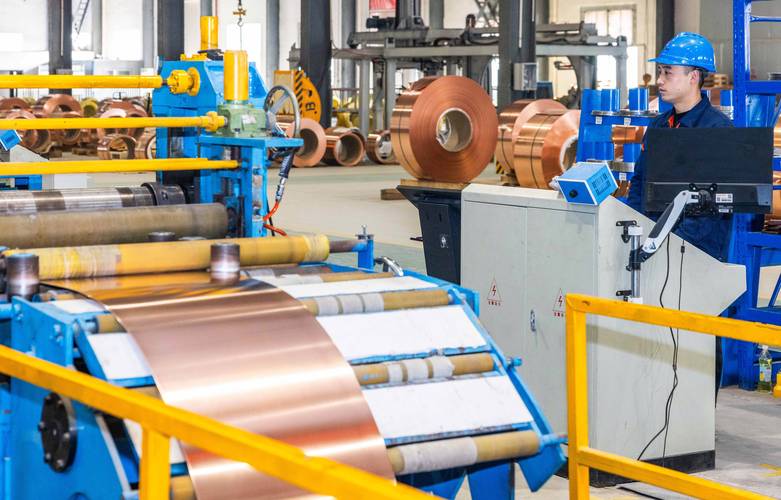
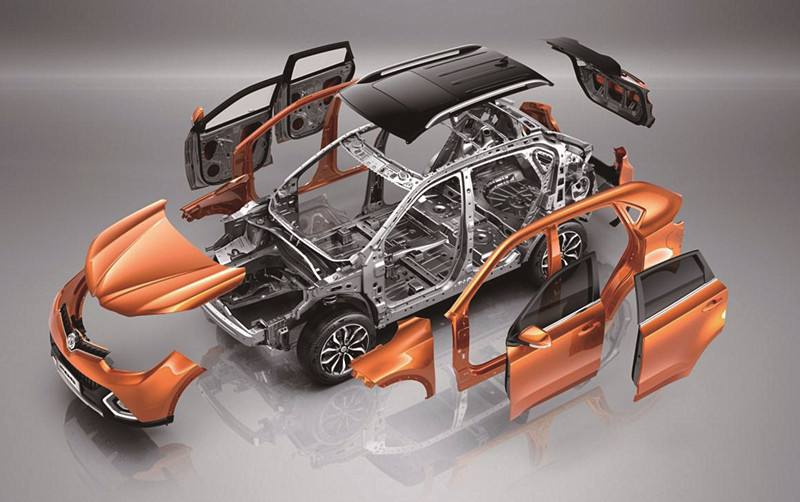
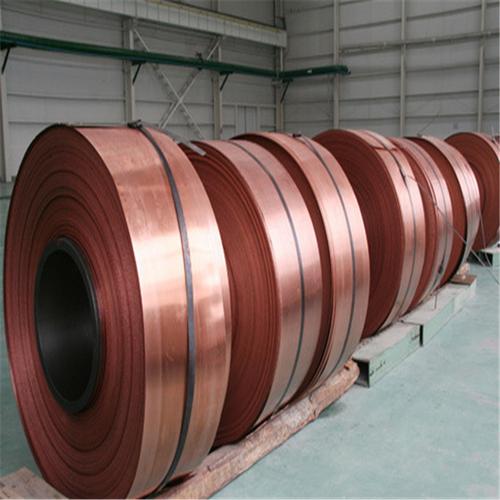
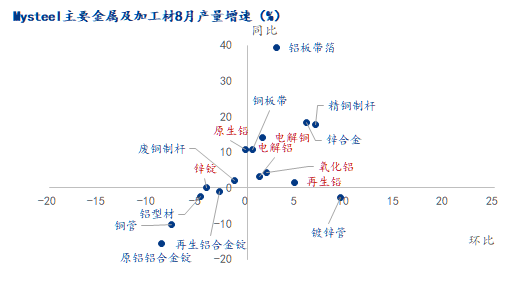
与周期下行形成鲜明对比的是,有色金属内部走势显著分化。新能源汽车、光伏、储能、航空航天等新兴产业对铜、铝、镁、钛等金属的需求保持高速增长,带动相关合金材料需求结构性上行。例如,新能源汽车单车用铝量持续提升,一体化压铸推动免热处理铝合金需求爆发;光伏边框与支架用铝型材需求旺盛;铜箔、铜板带在锂电与电子领域应用深化。高端装备制造对高强高导铜合金、轻质高强镁合金、耐蚀钛合金的需求稳步扩大,推动合金制造向高附加值方向升级。
三、合金制造:在分化中寻找结构性机会
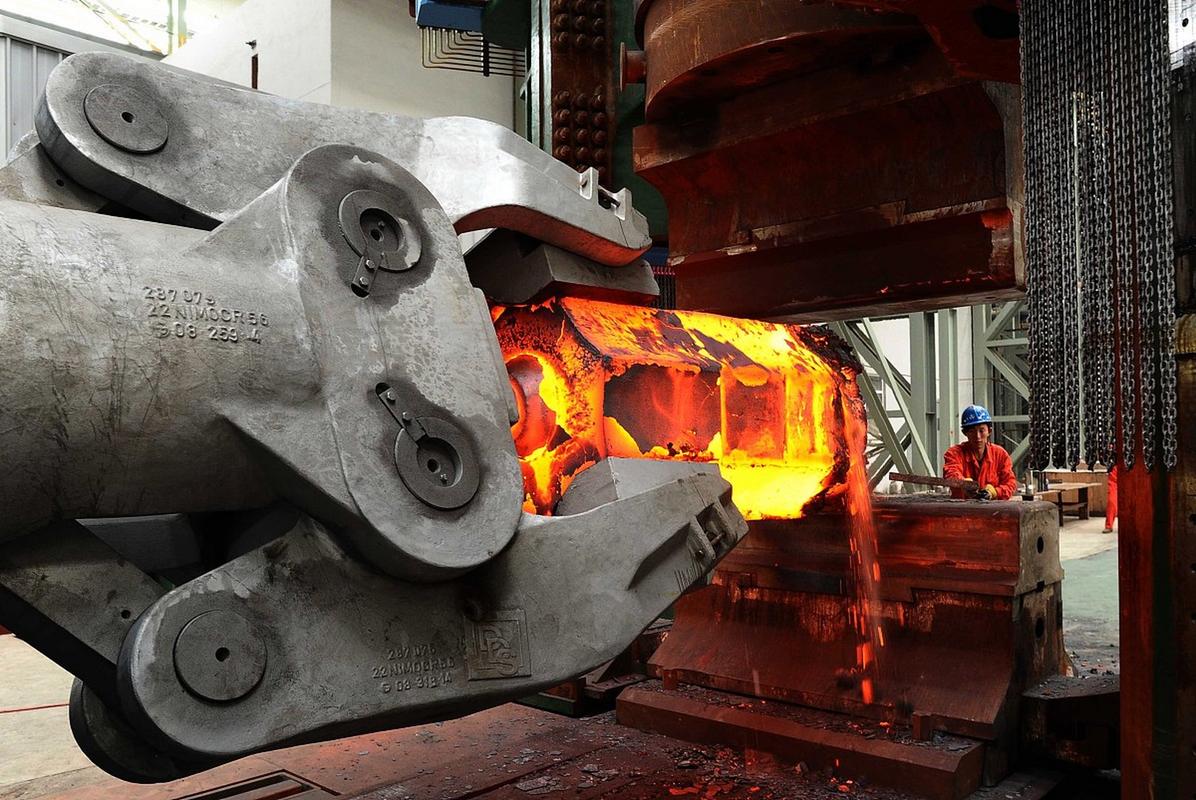
面对周期与结构的博弈,有色金属合金制造企业呈现出明显的分化态势。一方面,同质化严重、以传统建筑型材和普通铜杆为主的低端产能面临订单不足与利润压缩的双重挤压,部分中小企业开工率下滑;另一方面,聚焦新能源、电子、军工等赛道的合金材料企业订单饱满,加工费保持坚挺,产能扩张有序推进。李琦指出,合金制造环节的竞争焦点正从规模扩张转向技术壁垒与细分市场卡位,具备材料研发能力、快速响应客户需求的企业有望在结构升级中占据优势。
四、展望:以结构升级对冲周期压力
有色金属市场“周期向下、结构向上”的特征仍将延续。对于合金制造行业而言,短期需警惕宏观需求走弱与价格波动带来的经营风险,中期则应紧抓新能源与高端制造带来的结构性机遇。建议企业加快产品结构优化,提升高端合金材料占比,深化与下游龙头客户的协同研发,同时利用期货等工具做好风险管理。在周期与结构的交织中,唯有主动拥抱结构升级的企业,方能穿越周期波动,实现高质量发展。